Une infiltration d'eau par le toit provoque rapidement des dégâts visibles : plafond taché, peinture qui cloque, parquet qui gonfle. La première réaction est souvent de se tourner vers son assurance habitation. Mais tout le monde n'obtient pas la même réponse. Selon votre contrat, votre statut (propriétaire ou locataire) et l'origine du sinistre, la prise en charge peut varier du tout au tout. L'essentiel est de comprendre ce que couvre vraiment la garantie dégât des eaux, et surtout ce qu'elle exclut.
Que couvre la garantie dégât des eaux en cas d'infiltration par la toiture ?
La majorité des contrats multirisque habitation incluent une garantie dégât des eaux. Celle-ci s'applique aux infiltrations provenant de la toiture, des terrasses, des balcons formant toiture, ainsi que des verrières et fenêtres de toit (Velux) à condition qu'elles soient fermées au moment du sinistre. Attention : cette garantie n'est pas imposée par la loi. Chaque assureur décide librement de ce qu'il couvre et de ce qu'il exclut. Lisez les conditions générales de votre contrat, notamment le chapitre "Évènements garantis" ou "Dégât des eaux", pour connaître précisément votre niveau de couverture.
L'assurance paie les dommages, pas la réparation de la toiture
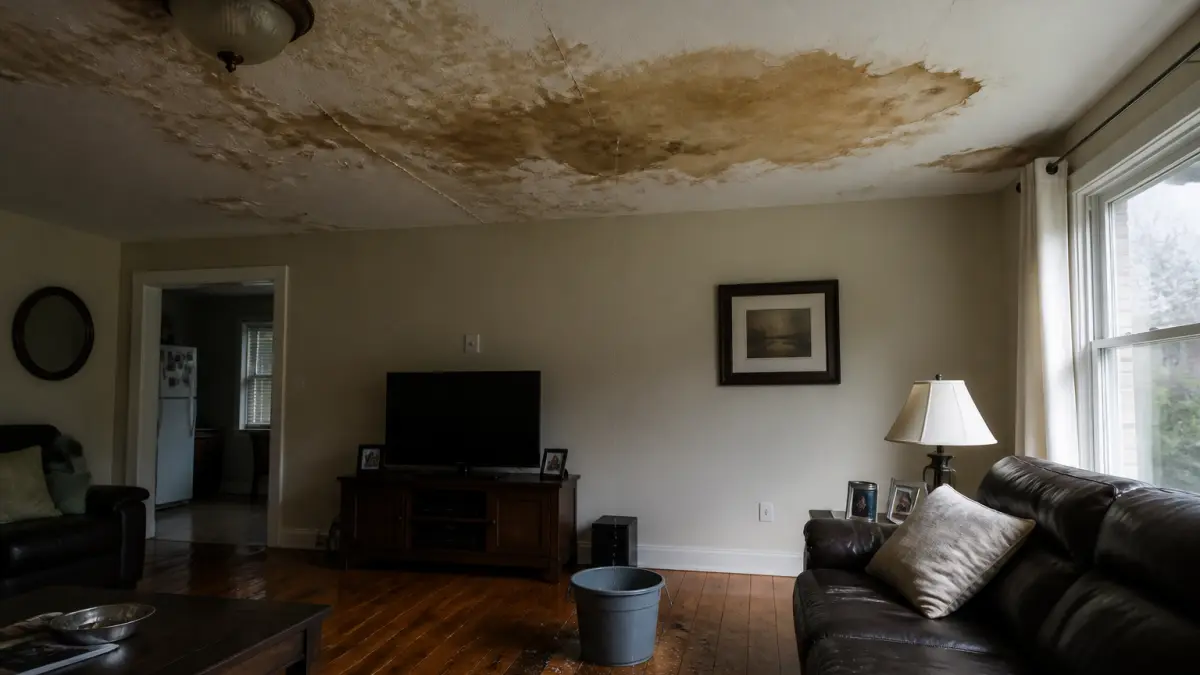
C'est le point le plus mal compris. Votre assurance indemnise les conséquences de la fuite, pas sa cause. Concrètement, elle prend en charge : la peinture écaillée, le faux-plafond effondré, les meubles abîmés, le placo à remplacer, les boiseries détériorées. En revanche, les travaux de réfection de l'étanchéité de la toiture restent à votre charge. L'assureur ne paie pas pour changer les tuiles cassées, refaire le faîtage ou remplacer une membrane d'étanchéité. Ces réparations doivent être faites rapidement : si un nouveau sinistre survient parce que la cause n'a pas été traitée, l'assureur peut refuser toute indemnisation.
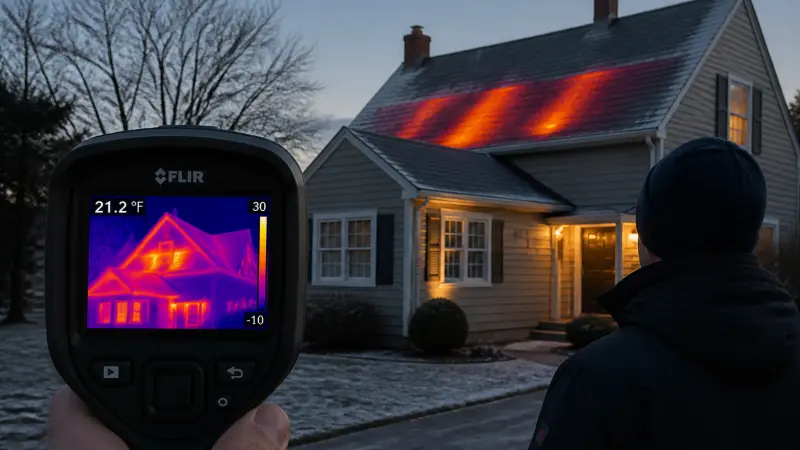
Une exception notable : les frais de recherche de fuite sont généralement pris en charge par l'assurance, à condition qu'ils soient réalisés par un professionnel mandaté par l'assureur.
Propriétaire, locataire, copropriété : qui déclare quoi ?
Le statut de l'occupant change la donne. Voici les situations les plus fréquentes :
- Vous êtes propriétaire d'une maison individuelle : votre assurance couvre les dommages à vos biens (mobilier) et aux embellissements (peintures, revêtements muraux). Vous devez organiser la recherche de fuite avec votre assureur.
- Vous êtes locataire : vous êtes indemnisé pour vos biens personnels (meubles, vêtements, électroménager). Les dommages aux murs et à la structure relèvent de l'assurance du propriétaire.
- Vous êtes en copropriété : si la fuite provient d'une partie privative (exemple : une fenêtre de toit que vous avez fait poser dans vos combles), c'est votre contrat qui intervient. Si l'origine est une partie commune (toiture de l'immeuble, tuile cassée), c'est l'assurance de la copropriété, gérée par le syndic, qui doit être actionnée.
En cas de logement vide (départ du locataire, logement inoccupé), c'est l'assureur du propriétaire qui organise la recherche de fuite.
Les exclusions qui peuvent tout changer
Plusieurs clauses permettent à l'assureur de refuser la prise en charge. Les plus fréquentes concernent le manque d'entretien. Si votre toiture présente un défaut d'entretien caractérisé (vétusté avancée, absence de nettoyage des gouttières, faîtage non entretenu), l'assureur peut invoquer cette notion pour ne pas vous indemniser. Certains contrats excluent explicitement les sinistres causés par l'engorgement des chéneaux et gouttières, ou par l'absence d'entretien des rives, solins et entourages de cheminées. Ces exclusions sont rares mais existent. Vérifiez les conditions générales avant de souscrire, ou dès maintenant si vous avez un doute.
Pour éviter les mauvaises surprises, un entretien régulier de votre toiture est indispensable. Vous pouvez consulter notre guide pour savoir comment savoir si sa toiture doit être refaite et anticiper les travaux avant qu'une fuite ne se déclare.
Comment se calcule l'indemnisation ?
L'assureur estime les dommages en valeur de reconstruction à neuf au jour du sinistre. Un coefficient de vétusté peut être déduit, surtout pour les embellissements anciens. Une franchise est également appliquée, sauf si votre contrat prévoit un rachat de franchise ou si le sinistre est causé par un tiers identifié (dans le cadre de la convention IRSI par exemple).
Pour maximiser vos chances d'être indemnisé, déclarez le sinistre rapidement, fournissez des photos des dégâts et conservez tous les devis de réparation. Si la fuite est due à un défaut d'étanchéité de la toiture, sachez que vous devrez financer vous-même la réparation de la cause. Pour évaluer ce budget, consultez notre article sur le coût de la réfection d'une toiture au m².
Agissez avant que l'eau ne fasse plus de dégâts
Une fuite de toiture non traitée aggrave les dommages et peut fragiliser la structure de votre maison. Votre assurance vous aidera à réparer l'intérieur, mais pas le toit lui-même. Ne tardez pas à faire intervenir un couvreur dès que vous constatez une infiltration. Si vous êtes locataire, signalez immédiatement le problème à votre propriétaire. Si vous êtes en copropriété, contactez le syndic sans attendre. La rapidité de votre réaction limitera les dégâts et facilitera les démarches auprès de votre assureur. Pour savoir comment réagir dès les premières gouttes, lisez notre guide sur la conduite à tenir en urgence face à une fuite de toiture.