Une infiltration d'eau par le toit peut vite dégénérer en conflit entre celui qui occupe le logement et celui qui le possède. Entre les taches au plafond, l'humidité qui s'installe et l'urgence d'agir, la première question qui surgit est rarement technique : c'est une question d'argent et de responsabilité. Le droit français, via la loi du 6 juillet 1989, fixe des règles assez claires, mais quelques situations particulières viennent brouiller les cartes. Voici ce qu'il faut savoir avant d'appeler un couvreur ou de contacter son assurance.
Le propriétaire est-il toujours responsable d'une fuite de toiture ?
Dans la grande majorité des cas, oui. L'article 6 de la loi n° 89-462 impose au bailleur de délivrer un logement en bon état d'usage et de réparation. La toiture fait partie de ces éléments que le propriétaire doit entretenir pour garantir au locataire une jouissance paisible des lieux. Concrètement, si une tuile est cassée, si le faîtage se dégrade ou si l'étanchéité autour d'une cheminée est défaillante, c'est au propriétaire de prendre en charge la réparation.
Cette obligation ne se limite pas aux grosses réparations. Le texte précise que le bailleur doit effectuer toutes les réparations autres que locatives nécessaires au maintien en état du logement. La toiture étant un élément structurel, sa remise en état relève presque systématiquement de sa responsabilité, sauf dans des cas très précis que nous allons voir.
Un arrêt de la Cour de cassation (3e civ., 25 mars 2014, n° 12-35.268) illustre bien ce principe : la haute juridiction a rappelé que le propriétaire ne peut se soustraire à son obligation de réfection de la toiture, même si le locataire a signalé les désordres depuis plusieurs années. Le bailleur est tenu d'agir, point final.
Quand le locataire doit-il payer les réparations ?
La loi prévoit quelques exceptions. Le décret n° 87-712 du 26 août 1987 liste les travaux d'entretien courant et les menues réparations qui incombent au locataire. Pour la toiture, ces tâches se limitent au dégorgement des conduits, des descentes d'eaux pluviales, des chéneaux et des gouttières. Autrement dit, si une gouttière est bouchée par des feuilles et que l'eau déborde en provoquant une infiltration, le locataire doit nettoyer.
Mais attention : cette règle comporte un garde-fou. Si l'obstruction est causée par la vétusté, une malfaçon, un vice de construction ou un cas de force majeure, la charge revient au propriétaire. Un locataire ne peut pas être tenu responsable d'une gouttière qui fuit parce qu'elle est rouillée ou mal posée.
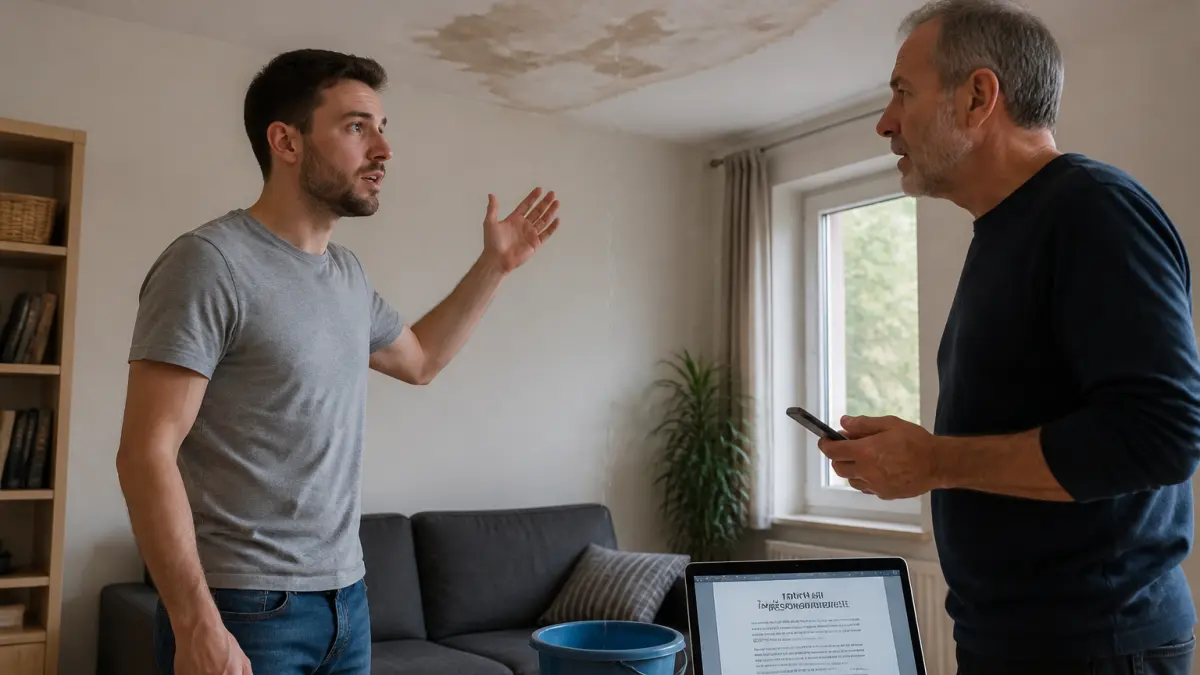
Autre cas où le locataire paie : les dégradations volontaires. Si la fuite provient d'un acte intentionnel du locataire ou d'une personne qu'il a introduite dans le logement, la réparation est à sa charge. À l'inverse, si le dommage résulte d'un tiers extérieur (un voisin qui endommage le toit en faisant des travaux, par exemple) ou d'un cas de force majeure, le locataire n'est pas responsable.
Que faire en cas de fuite : les bonnes étapes à suivre
Avant de savoir qui paiera, il faut agir vite pour limiter les dégâts. Voici les réflexes à adopter, que vous soyez locataire ou propriétaire.
- Protéger les biens à l'intérieur : placez un seau sous l'infiltration, éloignez les meubles et les appareils électriques.
- Contacter le propriétaire sans délai : le locataire doit signaler la fuite par écrit (email ou lettre recommandée) pour engager la responsabilité du bailleur.
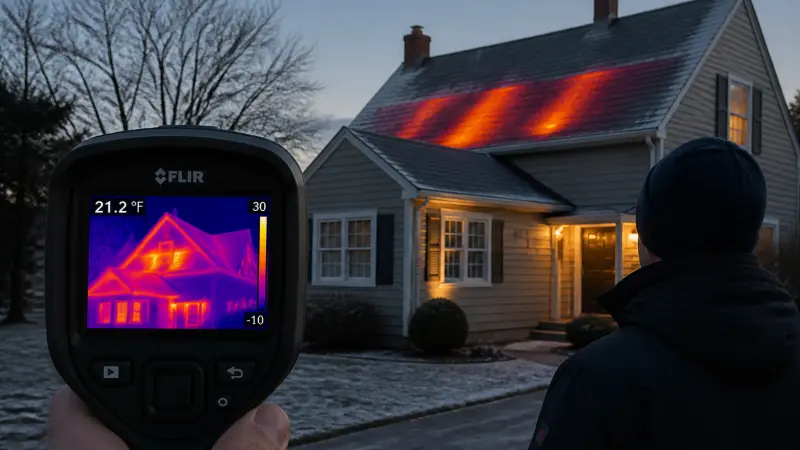
- Faire intervenir un couvreur en urgence : le professionnel sécurise la zone, pose un diagnostic et propose une réparation adaptée. Pour savoir comment trouver l'origine d'une fuite de toiture, un couvreur expérimenté saura inspecter les points sensibles comme le faîtage, les noues ou les joints autour des conduits.
- Déclarer le sinistre à l'assurance habitation : la garantie dégâts des eaux couvre les dommages intérieurs (murs, sols, mobilier). Cette déclaration doit être faite rapidement, dans les cinq jours ouvrés en général.
Un point important : si la fuite est importante et que vous attendez l'intervention du propriétaire, vous pouvez prendre des mesures conservatoires urgentes. Par exemple, faire poser une bâche par un couvreur pour stopper temporairement l'entrée d'eau. Conservez impérativement les factures : elles pourront être remboursées par le propriétaire ou l'assurance si la situation le justifie. Pour connaître les gestes précis à adopter sans attendre, consultez notre guide sur les actions à mener en urgence face à une fuite de toiture.
L'assurance habitation intervient-elle sur la toiture elle-même ?
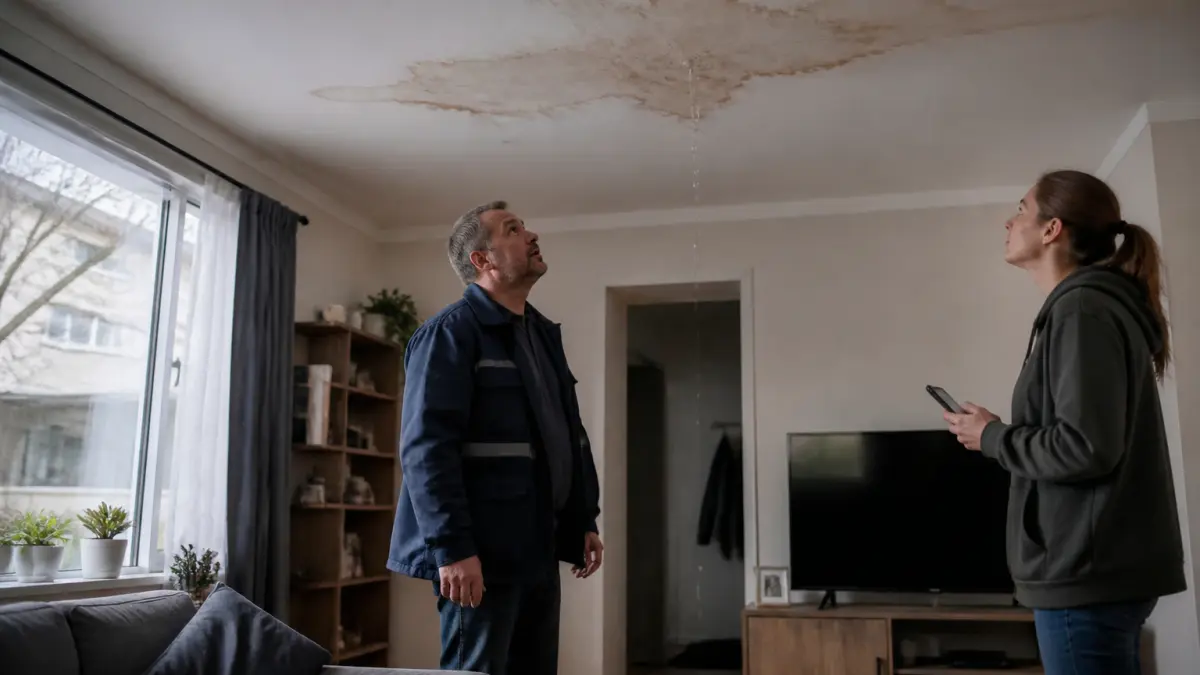
C'est une question qui revient souvent. L'assurance multirisques habitation, obligatoire pour le locataire, couvre les dommages matériels à l'intérieur du logement causés par un dégât des eaux : parquet gonflé, peinture abîmée, meuble détérioré. En revanche, elle ne prend pas en charge la réparation de la toiture elle-même. Le remplacement d'une tuile, la réfection d'un joint ou le changement d'un velux restent à la charge du propriétaire.
Pour le propriétaire, la situation est différente. S'il a souscrit une assurance propriétaire non occupant (PNO), celle-ci peut couvrir les dommages à la toiture, notamment en cas de sinistre comme une tempête, la chute d'un arbre ou un incendie. Mais une fuite due à l'usure normale n'est généralement pas prise en charge. Le propriétaire doit alors financer lui-même la réparation, ce qui peut représenter un budget conséquent. Pour avoir une idée des coûts, il est utile de consulter le prix de la réfection d'une toiture au m² selon les matériaux et la complexité des travaux.
Le propriétaire doit agir vite, mais le locataire doit prouver
Si le propriétaire tarde à intervenir après avoir été informé de la fuite, sa responsabilité peut être engagée pour défaut d'entretien. Le locataire peut alors saisir le tribunal judiciaire pour obtenir une injonction de faire les travaux, voire une réduction de loyer ou des dommages et intérêts si le préjudice est avéré.
Mais le locataire doit pouvoir prouver qu'il a bien signalé le problème. Un simple appel téléphonique ne suffit pas. Il est impératif de conserver une trace écrite : email, lettre recommandée avec accusé de réception, ou au minimum un message dans un carnet de liaison. Sans cette preuve, le propriétaire peut contester avoir été informé et rejeter la faute sur le locataire.
De son côté, le propriétaire a tout intérêt à agir rapidement. Une fuite non traitée peut entraîner des dégradations bien plus coûteuses : charpente fragilisée, moisissures dans les combles, effondrement partiel du plafond. Mieux vaut payer un couvreur pour une réparation ciblée que de financer une réfection complète de la toiture quelques années plus tard.
En pratique, une règle simple mais des exceptions à connaître
Pour résumer, retenez ceci : la toiture est un élément structurel, sa réparation incombe au propriétaire. Le locataire ne doit payer que l'entretien courant des gouttières et des chéneaux, et uniquement si l'obstruction n'est pas due à la vétusté ou à un vice de construction.
Si vous êtes locataire et que vous constatez une fuite, ne tardez pas à prévenir votre propriétaire par écrit. Si vous êtes propriétaire, ne négligez pas les signaux faibles : une petite infiltration peut cacher un problème plus grave. Et dans tous les cas, faites appel à un couvreur professionnel pour un diagnostic précis. Le coût de cette intervention est dérisoire comparé aux dégâts que peut causer une fuite non traitée.