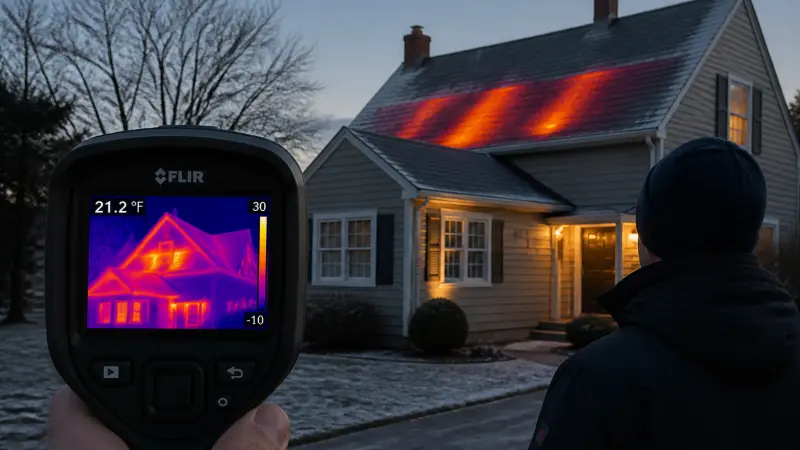
Vous venez d'acheter une maison et, quelques semaines après la signature, une fuite apparaît dans la toiture. La situation est d'autant plus frustrante que les visites n'avaient rien laissé présager. Pourtant, la loi française offre des recours précis, à condition de savoir les actionner dans les bons délais et contre la bonne personne. Le vendeur, l'agent immobilier, voire le constructeur d'origine peuvent être mis en cause, mais chaque situation répond à des règles distinctes.
Le vice caché de toiture : le recours principal contre le vendeur
Le Code civil, dans ses articles 1641 et suivants, impose au vendeur une garantie légale des vices cachés. Pour qu'une fuite de toiture soit considérée comme un vice caché, trois conditions doivent être réunies. Le défaut doit être antérieur à la vente, c'est-à-dire que la fuite existait déjà au moment de la signature, même si elle ne se manifestait pas encore de façon évidente. Il doit également être non apparent lors des visites : une simple trace d'humidité au plafond, si elle était visible, ne permet pas de parler de vice caché, car l'acheteur aurait dû s'en alerter. Enfin, le défaut doit rendre le logement impropre à son usage normal, par exemple en rendant une pièce inhabitable ou en menaçant la structure du toit.
Si ces conditions sont remplies, l'acheteur dispose de deux options. Il peut demander l'annulation de la vente (action rédhibitoire) avec restitution du prix et des frais. Il peut aussi solliciter une réduction du prix (action estimatoire) correspondant au coût des réparations. Attention : le délai pour agir en justice est de deux ans à compter de la découverte du vice. Passé ce délai, la garantie ne peut plus être invoquée.
Quand le vendeur échappe à sa responsabilité
Un vendeur non professionnel peut insérer dans le contrat de vente une clause d'exclusion de la garantie des vices cachés, souvent appelée vente "en l'état". Cette clause est valable uniquement si le vendeur ignorait réellement l'existence du problème de toiture. En revanche, elle devient nulle dès lors que le vendeur avait connaissance du défaut et ne l'a pas signalé. La jurisprudence est claire : un vendeur qui a réalisé des travaux cosmétiques pour masquer des fuites, par exemple en rebouchant des trous sans traiter la cause, est considéré comme de mauvaise foi. Dans ce cas, il ne peut pas se prévaloir de la clause d'exonération et doit indemniser l'acheteur, parfois avec des dommages et intérêts supplémentaires.
Un point important concerne les vendeurs considérés comme des professionnels de l'immobilier ou du bâtiment (marchands de biens, artisans ayant rénové eux-mêmes la maison). Ceux-ci sont présumés connaître les vices de la construction et ne peuvent jamais échapper à la garantie légale, même avec une clause d'exclusion.
Le cas particulier d'une maison neuve : la garantie décennale
Si la maison a été construite il y a moins de dix ans, l'acheteur bénéficie d'une protection supplémentaire : la garantie décennale. Cette garantie, qui couvre les dommages compromettant la solidité de l'ouvrage ou le rendant impropre à sa destination, est transmise automatiquement à l'acheteur lors de la vente. Concrètement, si une fuite de toiture révèle un défaut de construction (étanchéité mal réalisée, charpente insuffisante), l'acquéreur peut se retourner directement contre le constructeur d'origine, et non plus seulement contre le vendeur.
Pour que cette garantie joue, il faut que l'assurance dommage-ouvrage ait été souscrite par le vendeur constructeur. Si ce n'est pas le cas, la situation se complique. La Cour de cassation a jugé que le défaut d'assurance dommage-ouvrage n'est pas un accessoire indispensable de l'immeuble vendu (Cass. 3e civ., 2 mars 2011). L'acheteur peut alors se tourner vers l'assurance décennale obligatoire des constructeurs, mais les délais d'indemnisation seront beaucoup plus longs. Il conserve aussi la possibilité d'engager la responsabilité du notaire ou de l'agent immobilier pour défaut d'information sur l'absence de cette assurance.
L'agent immobilier peut-il être tenu pour responsable ?
L'agent immobilier n'est pas un professionnel du bâtiment et n'a pas pour mission de garantir l'état technique du bien. En principe, ce n'est donc pas vers lui que l'acheteur se tourne pour un vice caché de toiture. Cependant, sa responsabilité civile peut être engagée s'il a commis une faute dans son devoir de conseil. Par exemple, si des traces d'infiltration étaient visibles sur un plafond et que l'agent ne les a pas signalées à l'acheteur, il peut être condamné à indemniser la perte de chance subie par l'acquéreur, qui aurait pu renégocier le prix ou renoncer à l'achat. La Cour de cassation a déjà sanctionné un agent dans ce cas précis.
En revanche, si le vice était réellement caché et indécelable pour un non-spécialiste, l'agent immobilier ne peut pas être tenu responsable. Les juges ont écarté sa responsabilité lorsque même des diagnostiqueurs professionnels mandatés par l'acheteur n'avaient pas détecté le défaut.
Les pièges à éviter et la marche à suivre concrète
Face à une fuite après achat, plusieurs erreurs sont fréquentes. La première est de tarder à agir : le délai de deux ans court à partir de la découverte du vice, et non de la date de la vente. Il est donc crucial de conserver toutes les preuves (photos, devis de réparation, courriers) et de faire constater le problème par un expert dès que possible. La seconde erreur est de se contenter d'une réparation rapide sans chercher à savoir si le défaut était préexistant à la vente. Un simple rebouchage peut faire perdre la preuve du vice.
Enfin, il est recommandé de vérifier si la maison est couverte par une garantie décennale, surtout si elle a moins de dix ans. Si le vendeur était un professionnel ou avait connaissance du problème, n'hésitez pas à mettre en cause sa mauvaise foi, car cela ouvre droit à des dommages et intérêts supplémentaires. Dans tous les cas, consultez un avocat spécialisé en droit immobilier avant d'engager une action en justice, car la procédure est technique et les enjeux financiers souvent élevés.