Rénover sa toiture coûte cher. Entre l'isolation des combles, la réfection d'une toiture-terrasse ou un simple démoussage, la facture grimpe vite. Heureusement, des aides existent. Mais leur accès n'est pas automatique. Entre les conditions de revenus, le statut du logement et la qualification de l'artisan, beaucoup de propriétaires passent à côté. Voici comment savoir si vous êtes éligible, sans vous perdre dans les formulaires.
MaPrimeRénov' : l'aide principale, mais sous conditions strictes
Depuis 2020, MaPrimeRénov' a remplacé l'ancien crédit d'impôt pour la transition énergétique (CITE). C'est aujourd'hui le levier public le plus courant pour financer des travaux de toiture. Mais attention : elle ne concerne que les résidences principales. Les résidences secondaires en sont exclues.
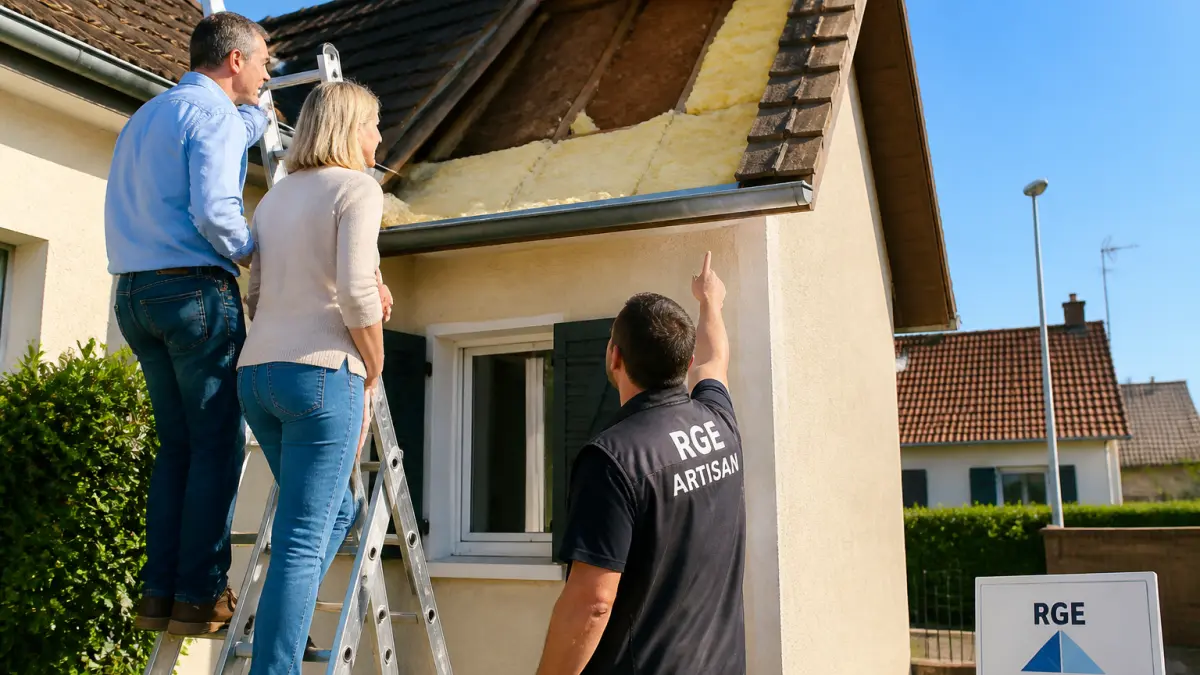
Pour y prétendre, vous devez être propriétaire (occupant ou bailleur) et votre logement doit avoir été construit depuis plus de 15 ans. Une condition qui écarte d'emblée les constructions récentes. Autre point bloquant : l'entreprise qui réalise les travaux doit être certifiée RGE (Reconnu Garant de l'Environnement). Sans ce label, pas d'aide.
Les montants varient selon vos ressources. Pour l'isolation des combles aménagés, l'aide peut atteindre 25 € par m². Pour une toiture-terrasse, le plafond monte à 75 € par m². Mais ces chiffres ne sont valables que pour les ménages aux revenus les plus modestes. Les foyers aux revenus intermédiaires ou supérieurs reçoivent moins, voire rien.
Le barème de l'Anah fait la différence entre l'Île-de-France et les autres régions. Par exemple, un couple sans enfant en région parisienne est considéré comme "très modeste" jusqu'à 35 270 € de revenus annuels. En province, ce seuil tombe à 25 393 €. Au-delà, vous passez dans la catégorie "modeste" ou "intermédiaire", avec des aides réduites.
Avant de regarder le montant possible, bloquez surtout les critères qui font tomber un dossier : logement trop récent, résidence secondaire, travaux non énergétiques ou entreprise sans qualification adaptée. Ces conditions pour obtenir une prime de rénovation de toiture doivent être vérifiées avant le premier devis, pas une fois le chantier signé.
Un foyer très modeste de trois personnes en province (revenus inférieurs à 30 540 €) peut prétendre au montant maximal pour l'isolation de toiture. Au-dessus de 55 196 €, il bascule en catégorie "supérieure" et n'obtient rien.
Deux parcours distincts selon l'ampleur des travaux
MaPrimeRénov' se divise en deux branches en 2026. Le parcours par geste finance une intervention unique : isolation de toiture, changement de fenêtres, installation d'un chauffage décarboné. C'est le plus simple à obtenir, mais le montant reste limité.
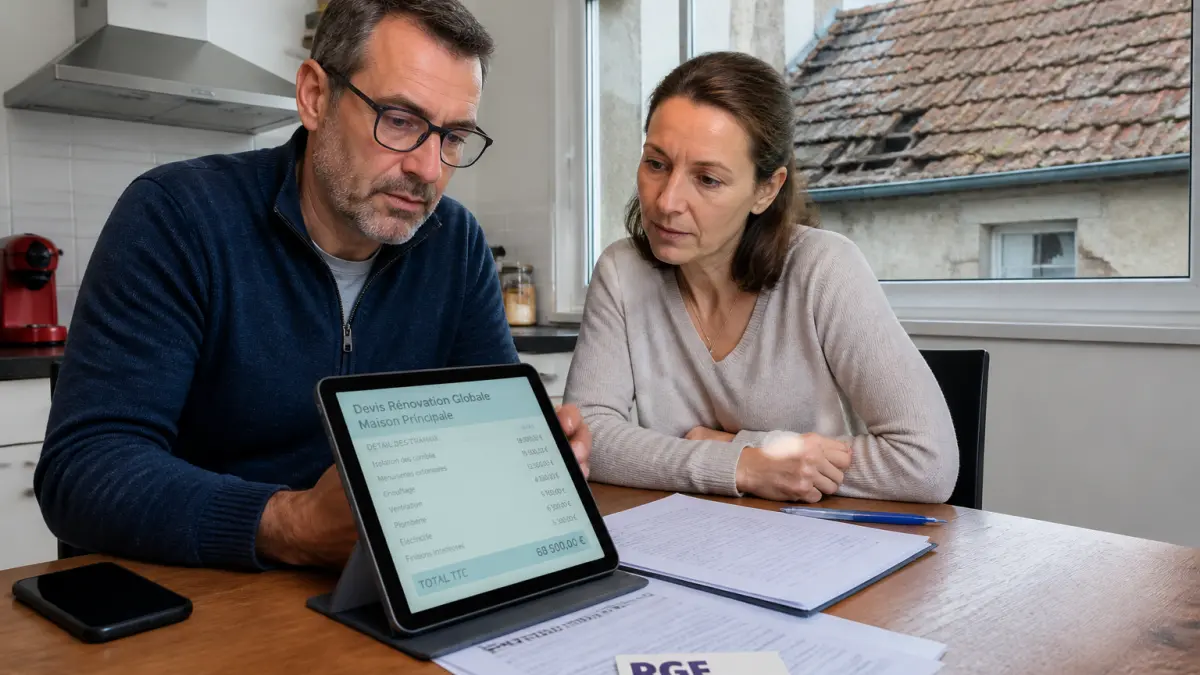
Le parcours rénovation d'ampleur est plus exigeant. Il impose un gain d'au moins deux classes énergétiques sur le DPE et l'inclusion de deux gestes d'isolation (toiture + murs, par exemple). En contrepartie, l'aide est calculée en pourcentage du montant total des travaux, ce qui peut représenter plusieurs milliers d'euros. Un cas réel dans la Loire montre une maison classée E passée en C après isolation des planchers, des murs par l'extérieur et installation d'une VMC double flux. Le total des aides a atteint 24 000 € sur un chantier de 34 310 €, soit près de 70 % de la facture. Le reste à charge pour le propriétaire était de 10 310 €, avec un retour sur investissement estimé à 9 ans.
Ce parcours nécessite un Accompagnateur Rénov', un professionnel agréé qui vous guide du diagnostic au dépôt du dossier. Sans lui, impossible d'obtenir cette aide.
La prime CEE : accessible même aux locataires
Les Certificats d'Économies d'Énergie (CEE) offrent une alternative moins connue. Ce dispositif oblige les fournisseurs d'énergie (EDF, Engie, etc.) à financer des travaux d'économies d'énergie. En pratique, ils versent une prime aux particuliers qui réalisent des travaux éligibles. Contrairement à MaPrimeRénov', cette aide est ouverte aux locataires et aux propriétaires de résidences secondaires. Seule condition : le logement doit avoir plus de deux ans à la date des travaux.
Le montant varie selon l'entreprise et le type de travaux. Il n'y a pas de barème national unique. Mais cette prime peut se cumuler avec MaPrimeRénov', ce qui permet de réduire encore le reste à charge. Attention : l'artisan doit là aussi être certifié RGE.
Les aides locales et les copropriétés : un autre levier
Au-delà des dispositifs nationaux, certaines collectivités locales (régions, départements, communes) proposent des subventions complémentaires. Leur existence et leur montant varient fortement. Renseignez-vous auprès de votre mairie ou de l'espace France Rénov' le plus proche. Ces aides sont souvent cumulables avec les primes nationales, mais les plafonds de ressources peuvent différer.
Pour les copropriétés, MaPrimeRénov' Copropriété finance les travaux sur les parties communes (toiture-terrasse, isolation des façades, chauffage collectif). L'aide couvre de 30 % à 45 % du montant des travaux, dans la limite de 25 000 € par logement. Une bonification de 20 % est possible pour les copropriétés en difficulté. Le syndic doit déposer le dossier unique, et la subvention est versée directement au syndicat. Tous les copropriétaires en bénéficient, quels que soient leurs revenus.
Ne pas confondre entretien courant et rénovation énergétique
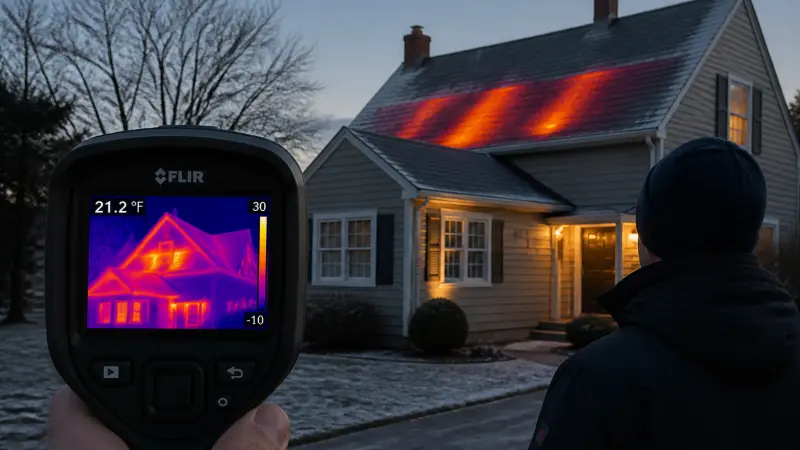
Toutes ces aides visent des travaux qui améliorent la performance énergétique. Un simple démoussage ou une réparation de fuite ne sont pas éligibles. En revanche, l'isolation thermique de la toiture, la pose d'un toit végétalisé ou le remplacement d'une couverture par un matériau plus isolant le sont. Si vous hésitez sur la nature de vos travaux, un audit énergétique préalable vous aidera à identifier les gestes les plus rentables.
Avant de lancer un chantier, vérifiez aussi que votre logement n'est pas en copropriété avec des règles spécifiques. Certaines toitures sont des parties communes, et les travaux doivent alors être votés en assemblée générale.
Ce qu'il faut retenir pour ne pas perdre d'argent
Les aides à la rénovation de toiture sont réelles, mais elles ne couvrent pas tout le monde. Si vous êtes propriétaire d'une résidence principale de plus de 15 ans et que vos revenus sont modestes, vous avez de bonnes chances d'obtenir un financement significatif. Dans le cas contraire (locataire, résidence secondaire, revenus élevés), tournez-vous vers les CEE ou les aides locales. Et dans tous les cas, exigez un artisan certifié RGE, sans quoi vous n'aurez rien.
Le piège le plus fréquent est de commencer les travaux avant d'avoir obtenu l'accord de l'Anah ou du fournisseur d'énergie. Les aides sont versées après validation du dossier, pas avant. Un chantier lancé sans accord préalable ne sera jamais remboursé. Prenez le temps de monter votre dossier, quitte à faire appel à un Accompagnateur Rénov' si votre projet est ambitieux. Le jeu en vaut la chandelle : dans l'exemple de la Loire, le reste à charge après aides n'était que de 10 310 € pour une maison entièrement isolée.
Pour en savoir plus sur les démarches concrètes, consultez notre guide sur comment isoler sa toiture efficacement. Et si vous doutez de l'état de votre couverture, lisez notre article sur comment savoir si sa toiture doit être refaite. Enfin, pour connaître le budget à prévoir, notre page sur le coût de la réfection d'une toiture au m² vous donnera des repères précis.