Vous voulez refaire votre toiture et vous avez entendu parler de l'éco-prêt à taux zéro. Bonne nouvelle : ce dispositif peut financer l'isolation de votre toit, à condition de respecter des règles strictes sur les travaux, les entreprises et le type de logement. Voici ce qu'il faut savoir avant de monter votre dossier.
Quels travaux de toiture sont éligibles à l'éco-PTZ ?
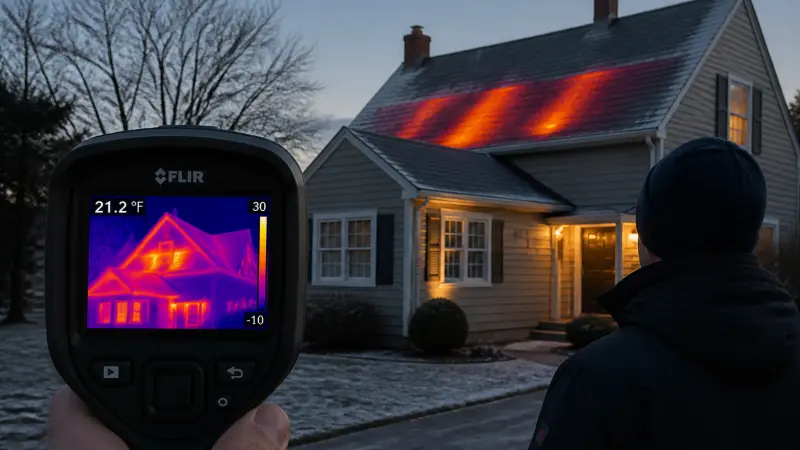
L'éco-prêt à taux zéro ne finance pas n'importe quel chantier de toiture. Il cible exclusivement les travaux d'isolation thermique de la toiture. Pas question de faire financer un simple remplacement de tuiles ou une réparation de charpente sans geste d'isolation. La logique du prêt est énergétique : l'État prend en charge les intérêts pour inciter les propriétaires à réduire les déperditions de chaleur. Or, environ 30 % des pertes thermiques d'un logement passent par le toit, selon les données du ministère de la Transition écologique.
Concrètement, l'éco-PTZ couvre l'isolation des combles perdus, l'isolation par l'extérieur ou par l'intérieur de la toiture, ainsi que l'isolation des rampants de toit. Si vous profitez des travaux pour changer la couverture ou refaire la charpente, ces postes peuvent être inclus dans le devis global, mais seule la part isolation est directement visée par le prêt. L'emprunt peut atteindre 50 000 euros maximum, remboursables sur une durée pouvant aller jusqu'à 20 ans, sans intérêts.
Qui peut en bénéficier et à quelles conditions ?
L'éco-PTZ est ouvert sans condition de ressources. Vous n'avez pas à justifier d'un niveau de revenu particulier pour y prétendre. En revanche, le logement doit être achevé depuis au moins deux ans et constituer votre résidence principale. Les propriétaires occupants, les propriétaires bailleurs (qui louent le logement), les syndicats de copropriétaires et certaines sociétés civiles sont éligibles.
Autre condition déterminante : les travaux doivent être réalisés par une entreprise titulaire du label RGE (Reconnu Garant de l'Environnement). Sans ce label, pas d'éco-PTZ. C'est l'entreprise qui atteste de l'éligibilité du projet via un formulaire spécifique, ce qui simplifie les démarches pour l'emprunteur. La banque vérifie la conformité des pièces avant d'accorder le prêt.
À noter que l'éco-PTZ est cumulable avec MaPrimeRénov', ce qui permet de réduire encore le reste à charge. MaPrimeRénov' peut atteindre 15 à 75 euros par mètre carré pour l'isolation de toiture selon vos revenus, tandis que l'éco-PTZ finance le solde. Vous pouvez aussi le cumuler avec les Certificats d'Économies d'Énergie (CEE), qui rapportent en moyenne 5 à 15 euros par mètre carré sous forme de prime versée par un fournisseur d'énergie.
| Aide | Montant possible | Condition de ressources | Cumulable avec éco-PTZ |
|---|---|---|---|
| Éco-PTZ | Jusqu'à 50 000 € | Non | — |
| MaPrimeRénov' | 15 à 75 €/m² (isolation toiture) | Oui | Oui |
| CEE (prime énergie) | 5 à 15 €/m² en moyenne | Non | Oui |
Comment monter son dossier d'éco-PTZ pour une toiture ?
La procédure est plus simple qu'il n'y paraît, à condition d'être méthodique. Voici les étapes principales :
- Obtenez un ou plusieurs devis détaillés auprès d'entreprises RGE spécialisées en isolation de toiture. Le devis doit préciser les travaux d'isolation et leur coût.
- Adressez-vous à une banque partenaire (la plupart des grandes banques proposent l'éco-PTZ). Vous devrez fournir les formulaires "Emprunteur" et "Entreprise", accompagnés des devis.
- La banque analyse votre solvabilité et vérifie la conformité des pièces. Si tout est bon, elle émet une offre de prêt.
- Vous disposez de trois ans à compter de l'offre pour réaliser les travaux.
- Une fois les travaux terminés, transmettez les factures à la banque pour obtenir le versement du prêt (en une fois ou en plusieurs fois selon les modalités prévues).
Un point important : si vous avez déjà obtenu un éco-PTZ, vous pouvez demander un prêt complémentaire dans les cinq ans suivant l'offre initiale, à condition que le montant total cumulé ne dépasse pas 50 000 euros (ou 30 000 euros si aucun des deux prêts n'atteint le plafond supérieur).
Pour savoir si votre toiture justifie vraiment ces travaux, consultez notre guide pour savoir si votre toiture doit être refaite. Vous y trouverez les signes d'usure et les critères techniques à vérifier avant d'engager des dépenses.
Les limites à connaître avant de se lancer
L'éco-PTZ a des avantages évidents — taux zéro, cumul possible avec d'autres aides, absence de condition de ressources — mais il comporte aussi des contraintes qu'il vaut mieux anticiper.
Première limite : le montant empruntable dépend de votre capacité d'endettement. Même si le prêt est à taux zéro, la banque vérifie que vos mensualités ne dépassent pas un certain seuil par rapport à vos revenus. Un propriétaire avec un crédit immobilier en cours peut voir son éco-PTZ refusé si l'endettement global dépasse 33 %.
Deuxième limite : le choix des entreprises est restreint. Vous devez passer par un professionnel RGE. Cela garantit la qualité des travaux, mais réduit le panel d'artisans disponibles. Vérifiez bien que l'entreprise est inscrite dans l'annuaire officiel des professionnels RGE avant de signer un devis.
Troisième limite : le prêt ne couvre que l'isolation, pas la réfection complète. Si votre toiture fuit ou si la charpente est endommagée, l'éco-PTZ ne financera pas ces réparations seules. Il faut les associer à un geste d'isolation pour que l'ensemble soit éligible. Dans ce cas, mieux vaut évaluer le coût global du chantier. Pour vous aider, consultez notre article sur le coût de la réfection d'une toiture au m².
Quatrième limite : le délai de réalisation. Vous avez trois ans pour exécuter les travaux. Cela peut sembler long, mais si vous tardez à trouver un artisan ou si le chantier prend du retard, vous risquez de perdre le bénéfice du prêt. Mieux vaut planifier en amont.
Ne misez pas tout sur l'éco-PTZ seul
L'éco-prêt à taux zéro est un outil intéressant, mais il ne doit pas être votre unique levier de financement. Pour une isolation de toiture, le coût total des travaux peut osciller entre 5 000 et 15 000 euros selon la surface et la technique employée. L'éco-PTZ peut couvrir une partie, mais le reste à charge peut encore être lourd si vous ne cumulez pas avec MaPrimeRénov' et les CEE.
Un conseil concret : avant de signer quoi que ce soit, faites établir plusieurs devis auprès d'artisans RGE, puis simulez le montant de MaPrimeRénov' auquel vous avez droit sur le site France Rénov'. Vous saurez exactement quelle part l'éco-PTZ devra financer. Et si vous hésitez sur la période idéale pour ces travaux, notre guide sur la meilleure période pour le démoussage de toiture peut vous aider à caler votre planning.
Enfin, n'oubliez pas que l'isolation de toiture est le geste qui offre le meilleur retour sur investissement en matière de rénovation énergétique. Les économies de chauffage permettent souvent de rembourser le prêt sans effort, surtout si vous cumulez les aides. L'éco-PTZ n'est pas une solution miracle, mais bien placé dans un plan de financement global, il peut faire la différence entre un projet reporté et un chantier lancé dès cette année.